Budowanie historii kredytowej w BIK za pomocą wirtualnej karty kredytowej – prawda czy mit?
Wokół mechanizmów rządzących algorytmami oceny punktowej (scoringu) Biura Informacji Kredytowej narosło wiele sprzecznych opinii. Część konsumentów utożsamia budowanie wiarygodności finansowej wyłącznie z tradycyjnymi, celowymi zobowiązaniami bankowymi, traktując nowoczesne, cyfrowe instrumenty limitowe jako produkty drugiej kategorii. Weryfikacja faktów w oparciu o obowiązujące ramy prawne oraz realne procedury raportowania instytucji finansowych pozwala jednoznacznie rozstrzygnąć tę kwestię. Wirtualna karta kredytowa jest pełnoprawnym narzędziem wspierającym pozycję płatniczą konsumenta w bazach BIK, o ile proces jej obsługi opiera się na rygorystycznej dyscyplinie budżetowej.
Spis treści
Ramy prawne i mechanizm raportowania do baz BIK
Działalność Biura Informacji Kredytowej S.A. jest ściśle uregulowana przez polskie ustawodawstwo, co wyklucza jakąkolwiek uznaniowość w zakresie gromadzenia danych o zobowiązaniach finansowych obywateli. Zgodnie z powszechnie obowiązującymi przepisami, prawo do przekazywania informacji o zobowiązaniach konsumentów posiadają nie tylko banki komercyjne i spółdzielcze, ale również licencjonowane instytucje pożyczkowe działające jako prawni emitenci instrumentów kredytowych.
Wirtualna karta kredytowa, oferowana m.in. przez platformę SuperGrosz we współpracy z partnerami technologicznymi, funkcjonuje w oparciu o przyznany limit kredytowy, będący de facto kredytem odnawialnym. Każde otwarcie takiego limitu, wysokość przyznanej puli środków (sięgająca do 30 000 PLN) oraz, co najważniejsze, historia comiesięcznych spłat są automatycznie i cyklicznie raportowane do baz BIK. Z punktu widzenia algorytmu scoringowego nie ma znaczenia, czy nośnik karty ma postać fizycznego plastiku, czy występuje w formie zdematerializowanego tokenu w smartfonie – dla oceny punktowej fundamentalny jest sam fakt terminowego regulowania należności minimalnych wykazanych na wyciągu.
Dla osób stawiających pierwsze kroki w biznesie lub poszukujących finansowania na start działalności gospodarczej alternatywnym krokiem do budowania relacji z instytucjami finansowymi może być dedykowana pożyczka dla nowych firm, która pozwala na uzyskanie niezbędnego kapitału początkowego przy jednoczesnym wprowadzaniu przedsiębiorstwa na rynek kredytowy.
Definicje pojęć podstawowych
W celu pełnego zrozumienia mechaniki oceny wiarygodności finansowej niezbędne jest precyzyjne zdefiniowanie podstawowych pojęć z zakresu analityki kredytowej:
- historia kredytowa – syntetyczny, chronologiczny zapis wszystkich dotychczasowych oraz obecnie posiadanych zobowiązań finansowych konsumenta, rejestrowany od momentu zawnioskowania o pierwszy produkt kredytowy, obejmujący szczegółowe dane o terminowości wpłat, opóźnieniach oraz statusach windykacyjnych,
- scoring bik – matematyczny model punktowy, wyrażony najczęściej w przedziale od 1 do 100 punktów, wyliczany przez zaawansowane algorytmy na podstawie porównania profilu ryzyka danego klienta z profilami tysięcy innych kredytobiorców, służący do prognozowania prawdopodobieństwa terminowej spłaty długu,
- limit odnawialny – elastyczna linia kredytowa powiązana z rachunkiem lub kartą płatniczą, umożliwiająca wielokrotne zadłużanie się do określonej przez wystawcę kwoty, gdzie każda dokonana spłata automatycznie odnawia dostępny kapitał i pozwala na ponowne jego wykorzystanie przez cały okres obowiązywania umowy,
- zdolność kredytowa – maksymalna, szacowana przez instytucję finansową kwota finansowania, jaką wnioskodawca jest w stanie bezpiecznie spłacić wraz z odsetkami i kosztami ubocznymi w określonym czasie, wyliczana na podstawie relacji stałych dochodów netto do ponoszonych kosztów utrzymania i stałych obciążeń regulaminowych.
Struktura wpływu zachowań płatniczych na ocenę punktową
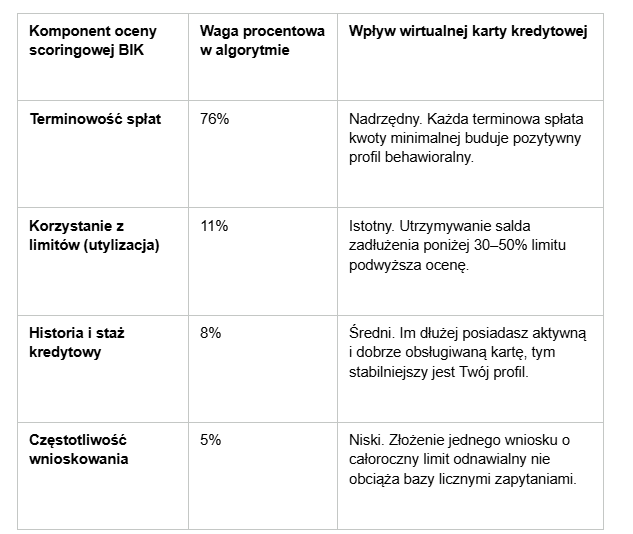
Ocena scoringowa w Biurze Informacji Kredytowej nie jest stała i zależy od struktury zachowań finansowych użytkownika. Według oficjalnych danych analitycznych BIK, na końcowy scoring składa się kilka odrębnych komponentów o zróżnicowanej wadze:
Zasady optymalnego wykorzystania karty w celu podnoszenia scoringu
Budowanie wysokiej punktacji za pomocą limitu odnawialnego wymaga wdrożenia odpowiedniej strategii zarządczej. Aby wirtualna karta kredytowa realnie podnosiła ocenę w BIK, należy bezwzględnie przestrzegać następujących reguł:
- bezwzględne zachowanie terminowości – nawet jednodniowe opóźnienie w spłacie kwoty minimalnej wykazanej na miesięcznym zestawieniu generuje negatywny wpis, dlatego najbezpieczniejszym rozwiązaniem jest ustawienie automatycznego zlecenia stałego na dzień rozliczenia,
- kontrola wskaźnika utylizacji kapitału – maksymalne obciążanie przyznanego limitu (np. wydanie pełnych 30 000 PLN i utrzymywanie takiego stanu przez wiele miesięcy) jest interpretowane przez algorytmy jako sygnał podwyższonego ryzyka i może przejściowo obniżyć scoring,
- utrzymywanie aktywnego limitu przez długi czas – z perspektywy BIK konsument posiadający i rzetelnie obsługujący kartę przez okres kilkunastu miesięcy jest znacznie bardziej przewidywalny niż osoba, która otwiera i zamyka produkty kredytowe po kilku tygodniach,
- wyrażenie zgody na przetwarzanie danych po spłacie – po całkowitym rozliczeniu i ewentualnym zamknięciu limitu należy upewnić się, że w Panelu Klienta lub bezpośrednio w BIK zaznaczona jest zgoda na bezterminowe przetwarzanie informacji o pozytywnie spłaconym zobowiązaniu.
FAQ
Czy wirtualna karta z limitu odnawialnego wpływa na zdolność kredytową tak samo jak plastikowa karta z banku?
Tak. Z perspektyw prawnej oraz analitycznej każdy przyznany limit kredytowy – bez względu na formę emitenta (bank czy instytucja pożyczkowa) oraz formę nośnika (fizyczna czy wirtualna) – obciąża zdolność kredytową. Banki oceniające wniosek np. o kredyt hipoteczny biorą pod uwagę stały procent od całości przyznanego limitu (zazwyczaj od 1% do 3% kwoty limitu) jako miesięczne zobowiązanie stałe, nawet jeśli karta leży w wirtualnym portfelu nieużywana.
Jak szybko dane o spłacie wirtualnej karty SuperGrosz pojawią się w moim raporcie BIK?
Zgodnie z polskimi przepisami prawa bankowego oraz ustawą o kredycie konsumenckim, instytucje finansowe mają obowiązek zaktualizować dane w bazie BIK w terminie 7 dni od momentu wystąpienia zmiany (np. dokonania spłaty zadłużenia). Biuro Informacji Kredytowej przetwarza te informacje w ciągu kolejnych maksymalnie 7 dni, co oznacza, że realny czas odzwierciedlenia spłaty w raporcie wynosi od kilku do 14 dni roboczych.
Czy brak korzystania z przyznanej karty wirtualnej również buduje historię w BIK?
Brak korzystania z limitu generuje historię o statusie „pozytywnym” w ujęciu braku zaległości, jednak algorytmy scoringowe potrzebują danych o realnej obsłudze zadłużenia, aby precyzyjnie wyliczyć profil ryzyka. Najbardziej efektywną metodą jest dokonywanie drobnych, regularnych zakupów za pomocą karty (np. opłacanie stałych subskrypcji cyfrowych) i całkowite spłacanie ich w wyznaczonym terminie, co dostarcza systemowi BIK ciągłych, pozytywnych danych behawioralnych.
Literatura, źródła i raporty
Akty prawne
- Ustawa z dnia 29 sierpnia 1997 r. – Prawo bankowe (Dz.U. 2024 poz. 687 t.j., w szczególności art. 105 ust. 4 oraz art. 105a dot. przetwarzania informacji tajemnicy bankowej i wymiany danych z Biurem Informacji Kredytowej). isap.sejm.gov.pl
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2025 poz. 1362 t.j., regulująca obowiązki raportowe instytucji pożyczkowych i ochronę konsumenta). isap.sejm.gov.pl
Raporty i publikacje instytucjonalne
- Biuro Informacji Kredytowej S.A. (2024). Raport o trendach kredytowych i strukturze scoringu konsumenckiego w Polsce. Warszawa: Departament Analiz BIK. bik.pl
- Komisja Nadzoru Finansowego (2023). Rekomendacja T dotycząca dobrych praktyk w zakresie zarządzania ryzykiem detalicznych ekspozycji kredytowych. Warszawa: Urząd KNF. knf.gov.pl
Literatura akademicka i naukowa
- Kozłowski, Ł. (2021). Credit Scoring Models in Modern Fintech Systems: The Impact of Non–Bank Digital Revolving Credit on Consumer Creditworthiness. Journal of Banking and Financial Innovation, 14(2), s. 45–62. edmgr.com
- Świderska, J., & Borowski, J. (2022). Analiza porównawcza algorytmów oceny ryzyka kredytowego w tradycyjnej bankowości oraz sektorze technologii finansowych. Zeszyty Naukowe Uniwersytetu Ekonomicznego, nr 248, s. 115–131. ue.poznan.pl
Meta tytuł: Czy wirtualna karta kredytowa buduje BIK? Fakty i mity
Meta opis: Dowiedz się, jak wirtualna karta kredytowa i limit odnawialny wpływają na historię kredytową w BIK. Sprawdź zasady raportowania i buduj scoring.