Awaria maszyn rolniczych w trakcie żniw – skąd wziąć pieniądze na szybką naprawę ciągnika?
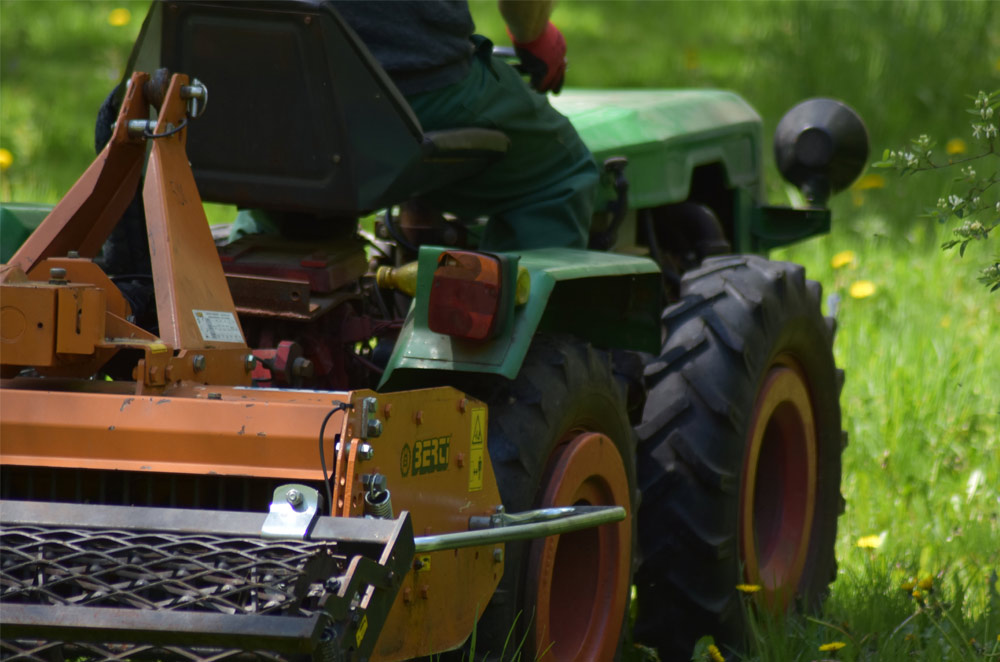
Kampania żniwna to najbardziej wymagający moment w całorocznym cyklu produkcyjnym gospodarstwa rolnego. Optymalne okno agrotechniczne dla zbioru zbóż wynosi zazwyczaj od kilkunastu do zaledwie kilku dni, w zależności od panujących warunków atmosferycznych. Niespodziewana awaria istotnych pojazdów – takich jak ciągnik rolniczy czy kombajn – w szczycie prac polowych generuje gigantyczne ryzyko strat finansowych i jakościowych.
W obliczu przymusowego przestoju parku maszynowego ogromnego znaczenia nabiera czas reakcji oraz natychmiastowy dostęp do płynnego kapitału. Koszty zakupu autoryzowanych części zamiennych oraz ekspresowego serwisu mobilnego mogą wynosić od kilku do kilkunastu tysięcy złotych. Tradycyjne procedury bankowe, ze względu na stopień sformalizowania, uniemożliwiają pozyskanie środków w ciągu kilkunastu godzin. Warto zatem przeanalizować mechanizmy kosztowe wynikające z przestojów oraz sprawdzić alternatywne, szybkie ścieżki finansowania pozwalające na natychmiastowe wznowienie prac.
Spis treści
Ekonomiczny wymiar awarii w szczycie kampanii żniwnej
Zgodnie z opracowaniami naukowymi Instytutu Technologiczno-Przyrodniczego – Państwowego Instytutu Badawczego (ITP-PIB) oraz uniwersytetów przyrodniczych, niezawodność eksploatacyjna maszyn rolniczych bezpośrednio determinuje efektywność ekonomiczną gospodarstwa. Każda godzina przestoju kombajnu lub ciągnika w okresie żniwnym generuje straty wieloaspektowe
- straty ilościowe wynikające z faktu, że opóźnienie zbioru dojrzałego ziarna zwiększa ryzyko jego osypywania się, a w przypadku niektórych odmian zbóż straty mogą wynosić od 1% do nawet 5% masy plonu na każdy dzień zwłoki,
- straty jakościowe spowodowane pozostawieniem nieskoszonego łanu na działanie gwałtownych opadów atmosferycznych i gradu, co prowadzi do porastania ziarna, spadku liczby opadania oraz wymywania glutenu, powodując drastyczną rekwalifikację surowca ze zbóż konsumpcyjnych na znacznie tańsze paszowe,
- koszty usług zewnętrznych powiązane z koniecznością wynajmu zastępczego zestawu maszynowego w szczycie sezonu, co wiąże się z akceptacją stawek rynkowych podwyższonych o marżę sezonową.
Analiza barier czasowych w tradycyjnym finansowaniu bankowym
Większość rolników indywidualnych traktuje banki spółdzielcze i komercyjne jako podstawowe źródło kapitału. O ile model ten sprawdza się przy planowanych inwestycjach, o tyle zawodzi w sytuacjach kryzysowych, gdzie wymagana jest natychmiastowa reakcja.
Próg ekonomicznej opłacalności naprawy ekspresowej jest to relacja kosztu natychmiastowego usunięcia awarii (wliczając marżę za ekspresowy transport części i pracę serwisu w dni wolne) do wartości potencjalnie utraconego plonu lub kosztu wynajmu maszyny zastępczej. W okresie żniw wskaźnik ten drastycznie się przesuwa – rolnikowi opłaca się ponieść wyższy koszt finansowania, byleby tylko sprzęt wrócił do pracy w ciągu 24 godzin.
Zgodnie z art. 70 ust. 1 ustawy – Prawo bankowe, instytucje bankowe są bezwzględnie zobowiązane do szczegółowego badania zdolności kredytowej. Procedura ta w segmencie agro opiera się na analizie manualnej. Analityk bankowy wymaga dostarczenia m.in. nakazów płatniczych podatku rolnego, zaświadczeń o niezaleganiu ze składkami KRUS oraz faktur dokumentujących historyczną sprzedaż płodów rolnych. Sam proces weryfikacji wniosku, uzgodnienia form zabezpieczenia (np. zastawu rejestrowego) i uruchomienia środków trwa zazwyczaj od kilku dni do kilku tygodni. W realiach żniwnych taki czas oczekiwania jest równoznaczny z całkowitym zniweczeniem zysku z danego sezonu.
Szybka pożyczka online jako narzędzie zarządzania kryzysowego w gospodarstwie
W nowoczesnym rolnictwie, opartym na automatyzacji i technologiach cyfrowych, dynamicznie rozwija się segment pozabankowego wsparcia finansowego. Instytucje pożyczkowe doskonale rozumieją specyfikę sezonowości przychodów oraz nagłych potrzeb zakupowych osób prowadzących produkcję roślinną i zwierzęcą.
W sytuacji awaryjnej, gdy autoryzowany serwis żąda natychmiastowej zapłaty za podzespoły (np. pompę hydrauliczną, sterowniki elektroniczne czy elementy układu przeniesienia napędu), idealną opcją pomostową staje się pożyczka na dowód oferowana przez platformę SuperGrosz. Produkt ten funkcjonuje całkowicie poza tradycyjnym, skostniałym systemem biurokracji rolniczej. Rolnik może złożyć wniosek bezpośrednio ze smartfona, biorąc pod uwagę brak konieczności osobistej wizyty w placówce.
Dzięki integracji z nowoczesnymi systemami weryfikacji behawioralnej (Konto X), platforma nie wymaga dostarczania fizycznych papierów, zaświadczeń z urzędu gminy czy dokumentacji z Agencji Restrukturyzacji i Modernizacji Rolnictwa (ARiMR). Narzędzie analizuje historię operacji na rachunku bankowym wnioskodawcy, na który wpływają bieżące dochody. Pozwala to na sprawne pozyskanie gotówki (w kwotach od 1 000 do 30 000 zł) i elastyczne rozłożenie spłaty na raty (od 4 do 50 miesięcy). Rolnik otrzymuje pieniądze na konto w kilkanaście minut, co umożliwia natychmiastowe opłacenie faktury proforma za części i wznowienie akcji żniwnej.
Ramy prawne i prawa rolnika przy nagłych umowach pożyczkowych
Zaciąganie zobowiązań pod presją czasu wymaga zachowania szczególnej ostrożności i znajomości przysługujących praw. Jeśli rolnik zawiera umowę pożyczki jako osoba fizyczna, a cel finansowania nie jest bezpośrednio powiązany z zarejestrowaną działalnością gospodarczą (lub umowa nie ma charakteru zawodowego), podlega on pełnej ochronie przewidzianej w ustawie z dnia 12 maja 2011 r. o kredycie konsumenckim.
Podstawowe przywileje prawne pożyczkobiorcy obejmują
- prawo do odstąpienia od umowy, które zgodnie z art. 53 ust. 1 ustawy o kredycie konsumenckim gwarantuje konsumentowi możliwość rezygnacji bez podania przyczyny w terminie 14 dni od dnia jej zawarcia,
- prawo do wcześniejszej spłaty wynikające z art. 48, które pozwala na uregulowanie całości lub części zobowiązania przed terminem określonym w umowie.
W przypadku wcześniejszej spłaty, na mocy art. 49, całkowity koszt pożyczki ulega proporcjonalnemu obniżeniu o dni, o które skrócono okres kredytowania. Pozwala to rolnikowi pożyczyć pieniądze na naprawę w trakcie żniw, a następnie spłacić je w całości kilka tygodni później – po sprzedaży zebranego ziarna do elewatora – minimalizując ostateczny koszt odsetkowy.
Rada eksperta: Przed przystąpieniem do pośpiesznego poszukiwania kapitału zweryfikuj polisy ubezpieczeniowe gospodarstwa. Niektóre pakiety dobrowolnego ubezpieczenia maszyn rolniczych (Agro Casco) oferują opcję serwisu mobilnego lub pokrycia kosztów części zamiennych. Jeśli jednak polisa nie obejmuje danej awarii lub ubezpieczyciel zwleka z wyceną szkody, nie pozwól na przestój maszyn. Skorzystaj z finansowania zewnętrznego, które spłacisz po otrzymaniu środków ze sprzedaży ziarna lub z odszkodowania.
FAQ
Czy firma pożyczkowa uzależnia przyznanie środków od wielkości mojego gospodarstwa rolnego?
Nie. W procesie ubiegania się o szybką pożyčku online wielkość gospodarstwa, struktura zasiewów czy liczba hektarów przeliczeniowych nie są brane pod uwagę. Podstawą decyzji jest ogólna ocena zdolności kredytowej na podstawie historii operacji na koncie bankowym oraz brak negatywnych wpisów o zaległościach w bazach dłużników.
Czy mogę przeznaczyć środki z pożyczki na dowód na opłacenie mechanika, czy muszę przedstawić fakturę za części?
Pożyczka ma charakter w pełni bezcelowy. Instytucja pożyczkowa nie wymaga przedstawiania faktur, rachunków ani dokumentowania, na co zostały wydane środki. Możesz nimi opłacić zarówno zakup podzespołów, jak i robociznę serwisu mobilnego.
Jak działa mechanizm upustu prowizji w pożyczkach ratalnych?
W wybranych produktach ratalnych (np. w ofercie SuperGrosz) wdrożono mechanizm premiujący rzetelnych klientów. Przy terminowej spłacie wszystkich rat poprzedzających ostatnią, rata finalna zostaje pomniejszona o kwotę prowizji (prowizja za ten okres wynosi 0 zł). Stanowi to istotną ulgę finansową dla budżetu gospodarstwa.
Czy jako rolnik zostanę zweryfikowany w BIK przed otrzymaniem decyzji pożyczkowej?
Nasze prawo nakłada na instytucje pożyczkowe działające pod nadzorem Komisji Nadzoru Finansowego (KNF) ustawowy obowiązek badania wiarygodności klienta. Weryfikacja obejmuje sprawdzenie historii w Biurze Informacji Kredytowej (BIK) oraz w Biurach Informacji Gospodarczej (BIG). Aktywne, niespłacone zaległości uniemożliwiają uzyskanie finansowania.
Literatura, źródła i akty prawne
Akty prawne
- Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (Dz.U. 2024, poz. 1061 t.j.) – art. 720 (umowa pożyczki). isap.sejm.gov.pl
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2025, poz. 1362 t.j.) – art. 9 (ocena zdolności kredytowej), art. 48–49 (przepisy o wcześniejszej spłacie), art. 53 (prawo do odstąpienia od umowy). isap.sejm.gov.pl
- Ustawa z dnia 29 sierpnia 1997 r. – Prawo bankowe (Dz.U. 2026, poz. 38 t.j.) – art. 70 (obowiązek badania zdolności kredytowej przez instytucje bankowe). isap.sejm.gov.pl
- Ustawa z dnia 6 października 2022 r. o zmianie ustaw w celu przeciwdziałania lichwie (Dz.U. 2022, poz. 1672) – limity kosztów pozaodsetkowych w pożyczkach konsumenckich. isap.sejm.gov.pl
Publikacje naukowe i badania instytutowe
- Lorencowicz, J., Uziak, J. (2018). Analiza nakładów na naprawy i utrzymanie ciągników rolniczych w gospodarstwach indywidualnych. Inżynieria Rolnicza / Agricultural Engineering, 22(2), s. 45-54. itp.edu.pl
- Muzalewski, A. (2020). Koszty eksploatacji maszyn rolniczych. Instytut Technologiczno-Przyrodniczy w Falentach – Państwowy Instytut Badawczy. itp.edu.pl
- Pawlak, J. (2019). Ekonomiczne aspekty mechanizacji rolnictwa w Polsce. Instytut Ekonomiki Rolnictwa i Gospodarki Żywnościowej (IERiGŻ-PIB), Warszawa. ierigz.waw.pl
Raporty i źródła instytucjonalne
- Główny Urząd Statystyczny (GUS), Użytkowanie maszyn i urządzeń rolniczych w gospodarstwach rolnych, Warszawa. stat.gov.pl
- Komisja Nadzoru Finansowego (KNF), Rejestr Instytucji Pożyczkowych i nadzór nad rynkiem pozabankowym, rpkip.knf.gov.pl.
- Biuro Informacji Kredytowej (BIK), Raport o moralności płatniczej i strukturze zadłużenia sektora rolniczego w Polsce, bik.pl.
Źródła produktowe
- SuperGrosz.pl, Pytania i odpowiedzi (FAQ) – warunki przyznawania i spłaty pożyczek ratalnych, supergrosz.pl/pytania-i-odpowiedzi.
- SuperGrosz.pl, Szybka pożyczka na dowód osobisty w systemie online, supergrosz.pl/pozyczka-na-dowod.
Meta tytuł: Awaria ciągnika w trakcie żniw – jak szybko sfinansować naprawę?
Meta opis: Nagła awaria maszyny rolniczej podczas żniw oznacza straty. Sprawdź, skąd ekspresowo wziąć gotówkę na naprawę ciągnika bez zbędnych formalności bankowych.