Wirtualna karta kredytowa jako darmowa poduszka finansowa na czarną godzinę. Kiedy warto ją założyć?
Pojęcie poduszki finansowej kojarzy się tradycyjnie z oszczędnościami zgromadzonymi na rachunku lokaty lub koncie oszczędnościowym. Badania z zakresu ekonomii behawioralnej pokazują jednak, że zabezpieczenie płynności na wypadek nieprzewidzianych zdarzeń losowych może przybierać formę hybrydową. W warunkach dynamicznych zmian makroekonomicznych, instrumenty kredytowe o charakterze odnawialnym zaczynają pełnić funkcję alternatywnego bufora bezpieczeństwa. Zdematerializowana linia finansowa, która nie generuje kosztów stałych w okresie bezczynności, staje się racjonalnym uzupełnieniem osobistego planu kryzysowego.
Spis treści
Czym jest poduszka finansowa i jak zbudować ją bez gotówki?
Utrzymywanie rezerw płynnych środków przez gospodarstwa domowe oraz przedsiębiorstwa uzasadnia ekonomiczna teoria popytu na pieniądz Johna Maynarda Keynesa. Wyróżnia ona motyw transakcyjny oraz motyw przezornoścowy. Ten drugi odnosi się bezpośrednio do konieczności zabezpieczenia kapitału na pokrycie niespodziewanych i nagłych wydatków, takich jak awaria parku maszynowego, koszty leczenia czy nagła utrata płynności.
Współczesna infrastruktura finansowa, oparta na dyrektywach unijnych (np. PSD2) oraz krajowych aktach prawnych, umożliwia realizację motywu przezornościowego bez zamrażania własnego kapitału. Zamiast utrzymywać niepracujące oszczędności na nisko oprocentowanych rachunkach, konsumenci mogą zabezpieczyć dostęp do alternatywnego źródła finansowania. Produkt taki jak całoroczny limit odnawialny (oferowany m.in. przez platformę SuperGrosz do kwoty 30 000 PLN) pozwala na natychmiastowe uruchomienie środków w sferze mobilnej dokładnie wtedy, gdy pojawia się destabilizacja budżetowa.
Dla przedsiębiorców rozpoczynających działalność gospodarczą, u progu której wydatki inwestycyjne często przekraczają pierwotne założenia, tożsamym instrumentem wspierającym stabilizację finansową może być dedykowana pożyczka dla nowych firm. Pozwala ona elastycznie zarządzać bieżącymi zobowiązaniami operacyjnymi podmiotu rynkowego.
Definicje pojęć podstawowych
W celu zapewnienia precyzji merytorycznej w obszarze zarządzania ryzykiem finansowym, poniżej zestawiono definicje pojęć stanowiących fundament analizy:
- poduszka finansowa – zasób płynnych aktywów lub łatwo dostępnych zewnętrznych instrumentów kapitałowych, których celem jest zapewnienie stabilności egzystencjalnej lub operacyjnej w sytuacji gwałtownego spadku dochodów,
- karta wirtualna – cyfrowy instrument płatniczy nieposiadający fizycznego odzwierciedlenia w postaci tworzywa sztucznego, funkcjonujący jako zestaw zaszyfrowanych danych autoryzacyjnych w chmurze obliczeniowej wydawcy,
- okres bezodsetkowy – zdefiniowany w umowie czas, w którym emitent nie nalicza odsetek kapitałowych od dokonanych transakcji bezgotówkowych, pod warunkiem terminowej spłaty całości wygenerowanego zadłużenia,
- koszt alternatywny – utracona korzyść z wyboru jednej alternatywy działania kosztem innej, przejawiająca się np. w zamrożeniu gotówki na nieoprocentowanym koncie zamiast przeznaczenia jej na zyskowne inwestycje rynkowe.
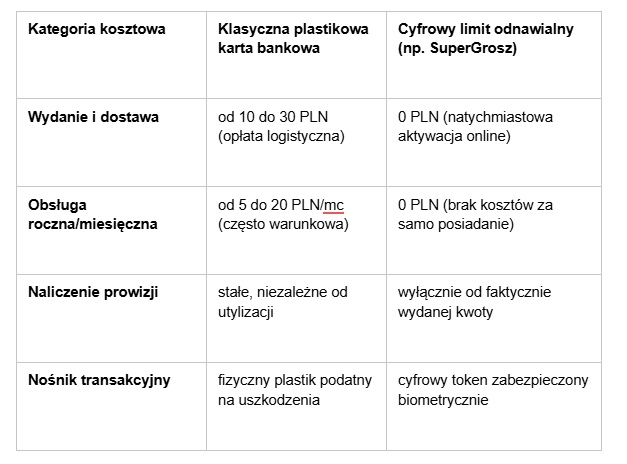
Ile kosztuje wirtualna karta kredytowa w porównaniu do zwykłej karty bankowej?
Zarządzanie rezerwami kryzysowymi wymaga rygorystycznej optymalizacji kosztów utrzymania danego produktu. Poniższe zestawienie porównuje strukturę opłat tradycyjnych instrumentów z nowoczesnymi liniami cyfrowymi w ujęciu bezczynności:
Kiedy warto założyć kartę wirtualną na czarną godzinę?
Uruchomienie wirtualnej karty kredytowej o profilu darmowego zabezpieczenia płynnościowego jest krokiem racjonalnym w ściśle zdefiniowanych sytuacjach życiowych oraz rynkowych:
- brak stabilnych rezerw gotówkowych – u osób budujących dopiero swój kapitał oszczędnościowy, darmowy limit odnawialny stanowi barierę ochronną przed koniecznością zaciągania drogich, nagłych pożyczek krótkoterminowych,
- wysoka zmienność przychodów – specyfika pracy w oparciu o kontrakty cywilnoprawne lub działalność sezonową generuje okresowe wahania płynności, które cyfrowy instrument pozwala skutecznie i bezkosztowo niwelować,
- częste podróże o charakterze służbowym – ryzyko nagłych wydatków logistycznych, takich jak konieczność zmiany rezerwacji lotu czy opłacenie kaucji hotelowej, wymaga stałego dostępu do kapitału honorowanego globalnie,
- realizacja strategii inwestycyjnej – inwestorzy utrzymujący kapitał w aktywach o niższej płynności (np. nieruchomości, obligacje długoterminowe) traktują wirtualny limit jako natychmiastowe źródło gotówki, unikając konieczności przedwczesnego i nieopłacalnego upłynniania inwestycji.
FAQ
W jaki sposób karta wirtualna może być w pełni darmowa, skoro instytucje finansowe muszą zarabiać?
Model biznesowy bezkosztowych w okresie bezczynności kart wirtualnych opiera się na dwóch filarach. Pierwszym jest opłata interchange (interchange fee), czyli prowizja, którą sprzedawca towaru odprowadza do organizacji płatniczej i wystawcy za każdą zrealizowaną transakcję bezgotówkową. Drugim są koszty generowane wyłącznie przez użytkowników, którzy decydują się na przekroczenie okresu bezodsetkowego lub rozłożenie powstałego długu na oprocentowane raty miesięczne. Jeśli korzystasz z karty wyłącznie jako zabezpieczenia i nie wydajesz środków, produkt nie generuje dla Ciebie kosztów.
Czy posiadanie nieużywanej wirtualnej karty kredytowej wpływa negatywnie na historię w BIK?
Samo posiadanie aktywiego limitu odnawialnego nie pogarsza historii kredytowej. Generuje ono pozytywne raporty o braku zaległości płatniczych. Wpływa jednak na bieżącą zdolność kredytową. Instytucje finansowe badające wniosek o inne zobowiązanie (np. pożyczkę hipoteczną) traktują stały odsetek przyznanego limitu (zwykle od 1% do 3% całkowitej kwoty) jako comiesięczne obciążenie budżetu, bez względu na to, czy z tych pieniędzy faktycznie korzystasz.
Czy wirtualna poduszka finansowa może w pełni zastąpić tradycyjne oszczędności?
Nie powinna ich zastępować, lecz stanowić ich komplementarne uzupełnienie. Tradycyjna poduszka finansowa (gotówka) zapewnia pełną niezależność i nie generuje długu. Wirtualna karta kredytowa to narzędzie ratunkowe, które pozwala zachować płynność bez konieczności natychmiastowego naruszania oszczędności lokatowych, dając czas na reorganizację domowego budżetu w obliczu kryzysu.
Literatura, źródła i raporty
Akty prawne
- Ustawa z dnia 19 sierpnia 2011 r. o usługach płatniczych (Dz.U. 2024 poz. 1011 t.j., określająca ramy prawne dla funkcjonowania instrumentów płatniczych i ochrony konsumenta). isap.sejm.gov.pl
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2015/2366 z dnia 25 listopada 2015 r. w sprawie usług płatniczych w ramach rynku wewnętrznego (PSD2). eur–lex.europa.eu
Raporty i publikacje instytucjonalne
- Narodowy Bank Polski (2023). Raport o obrocie bezgotówkowym w Polsce. Warszawa: Departament Systemu Płatniczego NBP. nbp.pl
- Główny Urząd Statystyczny (2024). Zasobność materialna gospodarstw domowych i stabilność finansowa konsumentów. Warszawa: GUS. stat.gov.pl
Literatura akademicka i naukowa
- Keynes, J. M. (1936). The General Theory of Employment, Interest, and Money. London: Palgrave Macmillan (klasyczna teoria motywów przezornościowych popytu na pieniądz). cambridge.org
- Katarzyńska, A., & Wiśniewski, P. (2022). Zarządzanie płynnością finansową gospodarstw domowych z wykorzystaniem cyfrowych linii kredytowych. Prace Naukowe Uniwersytetu Ekonomicznego we Wrocławiu, 66(4), s. 78–94. ue.wroc.pl
Meta tytuł: Wirtualna karta jako poduszka finansowa. Kiedy warto? | SuperGrosz
Meta opis: Zastanawiasz się, jak zbudować poduszkę finansową bez gotówki? Zobacz, kiedy warto założyć darmową wirtualną kartę kredytową na czarną godzinę.