Jak gospodarować pierwszą wypłatą jako student pierwszego roku?
Pierwsza samodzielnie zarobiona wypłata to dla wielu studentów pierwszego roku moment, w którym teoria zarządzania budżetem zderza się z rzeczywistością – zwłaszcza gdy okazuje się, że kwota na koncie jest niższa, niż się spodziewałeś. Zanim zaczniesz planować wydatki, warto zrozumieć, skąd bierze się ta różnica i jak rozsądnie podzielić pierwsze, samodzielnie zarobione pieniądze.
Spis treści
Dlaczego pierwsza wypłata bywa niższa, niż się spodziewasz
Jeśli podjąłeś pracę w trakcie miesiąca, a nie od jego pierwszego dnia, pierwsza wypłata najczęściej obejmuje tylko przepracowaną część miesiąca, a nie jego całość – to jeden z najczęstszych powodów rozczarowania kwotą na koncie. Co więcej, przy umowie o pracę czy zleceniu, wynagrodzenie brutto pomniejszane jest o zaliczkę na podatek dochodowy oraz składki (przy umowie zlecenie – w większości przypadków obowiązkowo, przy umowie o pracę – zawsze), więc kwota „na rękę” jest niższa niż stawka, którą negocjowałeś na rozmowie rekrutacyjnej.
Definicja: Wynagrodzenie proporcjonalne (za niepełny miesiąc) to kwota wyliczona jako część pełnego wynagrodzenia miesięcznego, odpowiadająca liczbie dni faktycznie przepracowanych w danym miesiącu rozliczeniowym – typowa sytuacja przy rozpoczęciu pracy w trakcie miesiąca.
Ile kosztuje samodzielne życie studenta – twarde dane
Zanim zaplanujesz podział pierwszej wypłaty, warto znać realną skalę wydatków, z jaką mierzy się dziś student mieszkający samodzielnie. Według jedenastej edycji raportu „Portfel Studenta 2026” przygotowanego przez Związek Banków Polskich i Warszawski Instytut Bankowości, miesięczne wydatki przykładowej studentki wynajmującej pokój w Warszawie i pracującej na pełen etat wyniosły 4045,82 zł – o 66,60 zł więcej niż rok wcześniej. To profil jednej, konkretnej sytuacji życiowej, a nie uśredniona wartość dla wszystkich studentów – dla osoby mieszkającej w akademiku publicznym czy z rodzicami rachunek będzie zwykle znacząco niższy.
Największą pojedynczą pozycją w budżecie studenta pozostaje zakwaterowanie: miejsce w akademiku publicznym kosztuje w roku akademickim 2026/2027 zwykle od ok. 450 do 1400 zł miesięcznie, w zależności od miasta, standardu i liczby osób w pokoju, a wynajem pokoju na wolnym rynku – najczęściej od ok. 1000 do ponad 2000 zł, zależnie od miasta.
Jak podzielić pierwszą wypłatę na kategorie
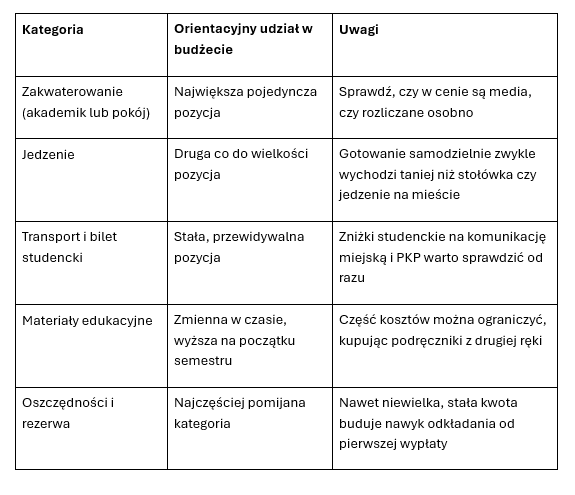
Rada eksperta: Ustal wysokość każdej z powyższych kategorii jako konkretną kwotę, a nie procent „jeśli zostanie” – w praktyce kategoria oszczędności jest tą, która najczęściej znika z budżetu, jeśli nie ma dla niej wydzielonej, stałej kwoty ustalanej z góry, zaraz po wpływie wypłaty.
Zanim wydasz cokolwiek – ustal stałe koszty
Pierwsza rzecz do zrobienia po otrzymaniu wypłaty to odłożenie kwoty na koszty stałe, które i tak musisz ponieść niezależnie od tego, ile masz ochoty wydać na inne rzeczy – czynsz lub opłatę za akademik, transport, podstawowe zakupy spożywcze. Dopiero to, co zostaje po zabezpieczeniu tych pozycji, jest realnie dostępne na inne wydatki, w tym rozrywkę.
Zacznij budować nawyk oszczędzania od pierwszej wypłaty
Nawet niewielka kwota odłożona już z pierwszej wypłaty – 50 czy 100 zł – ma większe znaczenie jako nawyk niż jako sama liczba na koncie. Łatwiej jest utrzymać regularność małej, stałej kwoty odkładanej od początku, niż nagle zacząć oszczędzać większe sumy po kilku miesiącach wydawania wszystkiego na bieżąco.
Gdy pierwsza wypłata nie wystarcza na start roku akademickiego
Początek roku akademickiego to moment, w którym wiele wydatków (kaucja za pokój, podręczniki, wyposażenie) zbiega się w czasie, zanim zdążysz otrzymać więcej niż jedną, często niepełną, pierwszą wypłatę. Jeśli oszczędności rodzinne czy jednorazowe wsparcie nie pokrywają tej różnicy, pożyczka ekspresowa może pomóc rozłożyć te jednorazowe koszty startowe na przewidywalne raty – warto jednak pamiętać, że tego rodzaju finansowanie w SuperGrosz dostępne jest od 21. roku życia, więc dla młodszych studentów pierwszego roku lepszym rozwiązaniem bywa wsparcie rodziny lub stypendium, o które warto zapytać na uczelni.
Najczęściej zadawane pytania o pierwszą wypłatę studenta
Dlaczego moja pierwsza wypłata jest niższa niż stawka, o której rozmawialiśmy przy zatrudnieniu?
Najczęściej dlatego, że obejmuje tylko część miesiąca (jeśli zacząłeś pracę w jego trakcie) oraz jest pomniejszona o zaliczkę na podatek i obowiązkowe składki – to normalna różnica między stawką brutto a kwotą „na rękę”.
Czy warto od razu zacząć odkładać część pierwszej wypłaty, nawet jeśli to niewielka kwota?
Tak – regularność ma tu większe znaczenie niż wysokość pojedynczej wpłaty. Nawyk odkładania łatwiej utrzymać, gdy zaczyna się go budować od pierwszej, a nie którejś kolejnej wypłaty.
Czy akademik zawsze jest tańszą opcją niż wynajem pokoju?
Zwykle tak, ale nie zawsze – w niektórych miastach i uczelniach droższe pokoje w akademikach prywatnych mogą kosztować więcej niż pokój na wolnym rynku w mniej popularnej lokalizacji.
Co zrobić, jeśli pierwsza wypłata w ogóle nie pokryje kosztów zakwaterowania i kaucji?
Warto w pierwszej kolejności sprawdzić dostępność stypendium socjalnego na uczelni oraz możliwość wsparcia rodziny, zanim rozważy się jakiekolwiek dodatkowe finansowanie zewnętrzne.
Bibliografia i źródła
- Związek Banków Polskich, Warszawski Instytut Bankowości, Portfel Studenta 2026 (11. edycja), zbp.pl.
- Ustawa z dnia 26 czerwca 1974 r. – Kodeks pracy (Dz.U. 2025, poz. 277 t.j.).
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2025, poz. 1362 t.j.).
- SuperGrosz.pl, supergrosz.pl.