Pożyczka ratalna dla rodziców: jak mądrze zaplanować budżet z uwzględnieniem świadczeń wychowawczych?
Zarządzanie budżetem domowym w rodzinach wielodzietnych lub wychowujących małoletnie dzieci wymaga precyzyjnego podejścia do planowania płynności finansowej. Pojawienie się nagłych, nieprzewidzianych wydatków – takich jak koszty leczenia, edukacji czy remontu pokoju dziecięcego – często skłania rodziców do poszukiwania zewnętrznych źródeł finansowania. Pożyczka ratalna stanowi jedno z najpopularniejszych narzędzi wspierających płynność, jednak jej zaciągnięcie musi być poparte chłodną kalkulacją rynkową.
Wprowadzenie stałych transferów socjalnych, na czele z programem Aktywny Rodzic oraz świadczeniem wychowawczym (dawne 500+, obecnie 800+), zmieniło strukturę przychodową polskich gospodarstw domowych.
Spis treści
Mechanizm oceny ryzyka – jak instytucje finansowe podchodzą do świadczeń socjalnych?
Zgodnie z ujednoliconą linią interpretacyjną Urzędu Komisji Nadzoru Finansowego (UKNF) zawartą w cyklicznie aktualizowanych rekomendacjach, banki komercyjne wykazują daleko idącą powściągliwość w bezpośrednim wliczaniu transferów socjalnych do podstawowej bazy dochodowej wnioskodawcy. Wynika to z faktu, że świadczenia typu 800+ lub komponenty programu Aktywny Rodzic mają prawnie zdefiniowany charakter celowy.
W sektorze bankowym środki te nie mogą stanowić fundamentu pod kredyt hipoteczny czy wysoki kredyt gotówkowy. Zamiast tego systemy scoringowe stosują mechanizm korygowania kosztów utrzymania:
Porada eksperta ds. ryzyka: Jeżeli algorytm bankowy szacuje standardowy miesięczny koszt utrzymania jednego dziecka na poziomie np. 1100 zł, to udokumentowane pobieranie świadczenia 800+ pozwala systemowi na obniżenie tego ryczałtowego obciążenia w profilu klienta do poziomu 300 zł. W ten sposób świadczenie socjalne nie podnosi dochodu netto na umowie, ale realnie uwalnia przestrzeń w zdolności kredytowej poprzez redukcję symulowanych kosztów stałych.
Sektor pożyczek ratalnych wykazuje w tym obszarze większą elastyczność operacyjną. Firmy pożyczkowe, działające w oparciu o znowelizowane przepisy Ustawy o kredycie konsumenckim (wdrażające unijną dyrektywę CCD II), zobowiązane są do równie skrupulatnej oceny zdolności kredytowej, jednak w swoich algorytmach częściej traktują regularne wpływy z programów rządowych jako realny element bilansu kasowego (cash-flow), pod warunkiem jednoczesnego wykazania dochodu zasadniczego (np. z umowy o pracę, zlecenia czy działalności gospodarczej).
Słownik pojęć – budżet rodzinny w optyce analitycznej
Prawidłowe zaplanowanie struktury wydatków wymaga posługiwania się precyzyjną terminologią, jakiej używają audytorzy oraz systemy scoringowe:
- płynność strukturalna gospodarstwa domowego – zdolność rodziny do terminowego regulowania wszystkich zobowiązań stałych (czynsz, media, raty) oraz wydatków zmiennych (żywność, zdrowie) bez konieczności naruszania poduszki finansowej lub zaciągania natychmiastowych pożyczek krótkoterminowych.
- wskaźnik DSTI (Debt Service to Income) – wyrażona w procentach relacja całkowitych miesięcznych kosztów obsługi długu (wszystkich rat kredytów i pożyczek) do całkowitego dochodu rozporządzalnego netto. Dla zachowania pełnego bezpieczeństwa budżetu domowego wskaźnik ten w rodzinach z dziećmi nie powinien przekraczać poziomu 30-35%.
- świadczenie celowo-warunkowe – transfer kapitału ze środków publicznych, którego przyznanie i ciągłość wypłat są ściśle powiązane ze spełnianiem kryteriów ustawowych (np. wiek dziecka, status aktywności zawodowej rodzica). Ze względu na ryzyko utraty statusu beneficjenta (np. osiągnięcie pełnoletności przez dziecko), przychód ten posiada wyższy profil ryzyka w modelach długoterminowych.
- koszyk minimalnej egzystencji socjalnej – wyznaczany przez instytuty naukowe (np. IPiSS) modelowy zestaw dóbr i usług, poniżej którego gospodarstwo domowe wpada w strefę niedostatku. Systemy analityczne instytucji finansowych nakładają te wartości automatycznie na każdy wniosek pożyczkowy w celu odrzucenia osób skrajnie przekredytowanych.
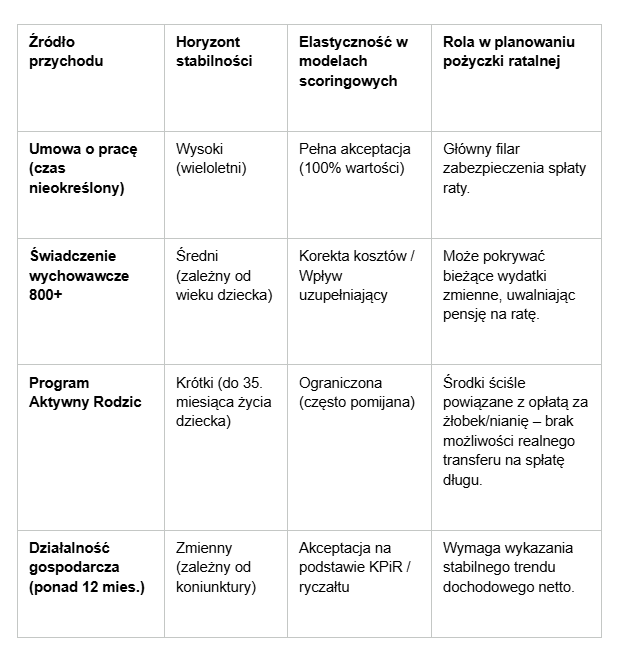
Struktura wpływów a stabilność budżetu – analiza porównawcza
Dla optymalnego zaplanowania spłaty pożyczki ratalnej ważne jest rozróżnienie stabilności poszczególnych komponentów przychodowych. Wpływy budżetowe różnią się poziomem elastyczności oraz horyzontem czasowym ich obowiązywania.
Jak bezpiecznie zaplanować pożyczkę ratalną? Algorytm dla rodziców
Wdrożenie procedury ostrożnościowej przed podpisaniem umowy o pożyczkę ratalną minimalizuje ryzyko wpadnięcia w pętlę zadłużenia. Bezpieczne planowanie opiera się na matematycznej weryfikacji domowego bilansu.
1.Audyt kosztów sztywnych
Horyzont: 3 ostatnie miesiące.
Zsumuj wszystkie wydatki, z których rodzina nie może zrezygnować: czynsz, opłaty stałe, ubezpieczenia, czesne za przedszkole/szkołę oraz średni koszt koszyka zakupowego (żywność, leki). Odlicz od tej kwoty wpływy z 800+, traktując je jako bezpośrednie pokrycie kosztów dziecka.
2.Wyznaczenie czystego dochodu rozporządzalnego
Bezpieczny margines.
Odejmij koszty sztywne od sztywnego dochodu bazowego (wynagrodzenia z pracy). Otrzymana kwota to Twój realny bufor finansowy. Rata nowej pożyczki ratalnej nie powinna pochłaniać więcej niż 40% tej czystej nadwyżki.
3.Dobór optymalnego okresu finansowania
Zasada elastyczności raty.
Wybierając pożyczkę ratalną, nie dąż za wszelką cenę do jak najkrótszego czasu spłaty. Dłuższy okres finansowania oznacza niższą ratę miesięczną. W budżecie rodzinnym niska rata to mniejsze ryzyko zachwiania płynności w przypadku nagłych infekcji dziecka czy konieczności zakupu podręczników.
4.Stworzenie funduszu rezerwowego raty
Zabezpieczenie płynności.
Przed uruchomieniem środków z pożyczki zabezpiecz na koncie kwotę równowartości minimum dwóch rat miesięcznych. Fundusz ten powinien pozostać nienaruszony, stanowiąc bufor na wypadek opóźnień w wypłacie pensji lub terminowych transferów świadczeń społecznych.
Alternatywne ścieżki – budowanie niezależności finansowej rodziców
Samo pasywne opieranie budżetu na świadczeniach socjalnych i regularne wspomaganie się pożyczkami konsumenckimi w długim horyzoncie czasowym nie buduje trwałej stabilności finansowej. Publikacje z zakresu ekonomii społecznej jednoznacznie wskazują, że najskuteczniejszym czynnikiem chroniącym rodziny przed wykluczeniem finansowym jest aktywizacja zawodowa oraz rozwój przedsiębiorczości.
Wiele matek oraz ojców, wykorzystując elastyczność pracy zdalnej, decyduje się na otwarcie własnej, jednoosobowej działalności gospodarczej (JDG) lub start-upu. Pozwala to na uniezależnienie domowego budżetu od wsparcia systemowego. Finansowanie początkowej fazy takiego biznesu bywa trudne w tradycyjnym sektorze bankowym, który wymaga najczęściej minimum 12-miesięcznego stażu rynkowego.
W takich sytuacjach optymalnym rozwiązaniem pomostowym staje się dedykowana pożyczka dla nowych firm, oferowana przez wyspecjalizowane podmioty sektora pozabankowego. Umożliwia ona pozyskanie kapitału obrotowego na start, zakup narzędzi pracy czy uruchomienie kampanii marketingowej już od pierwszego dnia rejestracji przedsiębiorstwa w CEIDG, bez konieczności przedstawiania historycznych deklaracji podatkowych.
FAQ – Najczęściej zadawane pytania
Czy pożyczkodawca może odmówić przyznania pożyczki ratalnej, jeśli wykażę wysokie dochody z 800+ i programów socjalnych?
Tak. Instytucje pożyczkowe działają w oparciu o rygorystyczne przepisy dotyczące przeciwdziałania nadmiernemu zadłużeniu konsumentów. Jeżeli wnioskodawca nie posiada stałego dochodu z tytułu pracy, kontraktu, emerytury lub renty, same świadczenia wychowawcze zostaną uznane za niewystarczające źródło do obsługi długu. Świadczenia te są przypisane do dziecka i z założenia nie mogą być przeznaczane na zaspokajanie roszczeń wierzycieli.
Jakie znaczenie dla budżetu z pożyczką ratalną ma fakt, że 800+ jest zwolnione z podatku dochodowego?
Fakt, że kwota świadczenia wychowawczego jest kwotą netto (nie podlega opodatkowaniu podatkiem dochodowym od osób fizycznych PIT ani potrąceniom na ubezpieczenia społeczne), ułatwia realne zarządzanie płatnościami gotówkowymi. Rodzina dysponuje pełną kwotą nominalną. Należy jednak pamiętać, że brak opodatkowania oznacza również, że dochód ten nie figuruje w rocznych deklaracjach PIT, które często stanowią istotny dokument weryfikacyjny w procesach oceny wiarygodności finansowej.
Jak badania naukowe oceniają wpływ transferów socjalnych na zdrowie psychiczne i stabilność finansową rodziców?
Analizy publikowane w międzynarodowych bazach medycznych i socjologicznych (np. PubMed / National Institutes of Health) jednoznacznie wskazują na korelację między stałymi transferami finansowymi a obniżeniem wskaźników stresu u rodziców. Stabilny napływ gotówki redukuje tzw. ubóstwo płynnościowe, co bezpośrednio przekłada się na lepsze planowanie wydatków edukacyjnych i zdrowotnych dzieci. Naukowcy podkreślają jednak, że optymalne efekty dla zdrowia psychicznego struktury rodzinnej uzyskuje się wtedy, gdy transfery socjalne współwystępują z aktywnością zawodową rodziców, a nie ją zastępują.
Literatura, źródła i raporty
Akty prawne
- Ustawa z dnia 11 lutego 2016 r. o pomocy państwa w wychowywaniu dzieci (Dz.U. 2024 poz. 421 t.j. ze zm., definiująca celowość i charakterystykę świadczenia wychowawczego). isap.sejm.gov.pl
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2024 poz. 1497 t.j. ze zm., regulująca obowiązki instytucji pożyczkowych w zakresie badania zdolności kredytowej z uwzględnieniem dyrektywy CCD II). isap.sejm.gov.pl
- Ustawa z dnia 15 maja 2024 r. o wspieraniu rodziców w aktywności zawodowej oraz w wychowaniu dziecka – „Aktywny Rodzic” (Dz.U. 2024 poz. 858). isap.sejm.gov.pl
Raporty i analizy instytucjonalne
- Urząd Komisji Nadzoru Finansowego (UKNF) (2024). Wytyczne w zakresie zarządzania ryzykiem kredytowym i oceny zdolności kredytowej klienta detalicznego – implementacja standardów ostrożnościowych. Warszawa: KNF. knf.gov.pl
- Instytut Pracy i Spraw Socjalnych (IPiSS) (2025). Szacunki linii koszyka minimum socjalnego i minimum egzystencji w polskich gospodarstwach domowych – ujęcie kwartalne. Warszawa: IPiSS. ipiss.com.pl
- Główny Urząd Statystyczny (GUS) (2025). Sytuacja finansowa gospodarstw domowych w Polsce z uwzględnieniem świadczeń społecznych. Warszawa: GUS. stat.gov.pl
Publikacje naukowe (w tym PubMed)
- Berger, L. M., Font, S. A., & Slack, K. S. (2021). Income support programs, household financial liquidity, and family well-being: A clinical perspective. American Journal of Public Health, 111(4), 682–690. ncbi.nlm.nih.gov/pmc (PubMed)
- Malinowski, P. (2023). Ewolucja algorytmów scoringowych w sektorze kredytów detalicznych: Analiza wpływu transferów 500+/800+ na stabilność modeli ryzyka. Zeszyty Naukowe Uniwersytetu Ekonomicznego w Krakowie, nr 402, s. 115-132. uek.krakow.pl
- Golinowska, S. (2024). Państwo opiekuńcze a motywacje do pracy. Bilans transferów socjalnych dla rodzin w Polsce. Studia Ekonomiczne i Socjologiczne, PAN, t. 18, z. 2, s. 45-67. pan.pl