Procedura Chargeback (obciążenie zwrotne) w wirtualnej karcie – jak odzyskać pieniądze za oszukany zakup online?
Wzrost wolumenu transakcji w handlu elektronicznym bezpośrednio koreluje ze zwiększeniem liczby sporów na linii konsument-akceptant. Według oficjalnych danych Narodowego Banku Polskiego (NBP), transakcje bezgotówkowe stanowią dominujący model płatności w kraju. W sytuacjach, gdy towar nie zostanie dostarczony, usługa nie zostanie zrealizowana, lub konsument padnie ofiarą oszustwa subskrypcyjnego, ważnym instrumentem ochrony prawnej jest procedura obciążenia zwrotnego, powszechnie znana jako chargeback.
Wielu użytkowników nowoczesnych instrumentów płatniczych zadaje sobie pytanie, czy zabezpieczenia takie jak wirtualna karta płatnicza (często generowana jako karta jednorazowa) nie stoją w sprzeczności z prawem do uruchomienia procedury reklamacyjnej. Niniejsze opracowanie wyjaśnia mechanizmy prawne i operacyjne stojące za procesem chargeback przy użyciu kart wirtualnych, opierając się na wytycznych organizacji płatniczych, aktach prawnych oraz stanowiskach instytucji ochrony konsumentów.
Spis treści
Mechanizm działania chargeback a specyfika kart wirtualnych
Procedura chargeback to międzybankowy proces reklamacyjny realizowany przez wydawcę karty (bank) w imieniu klienta, za pośrednictwem organizacji płatniczych takich jak Visa lub Mastercard. Stanowi ona ostateczną ścieżkę dochodzenia roszczeń, gdy bezpośredni kontakt ze sprzedawcą nie przyniósł rezultatu.
Istotą wirtualnej karty płatniczej jest jej cyfrowy charakter. Posiada ona odrębny numer PAN (Primary Account Number), datę ważności oraz kod weryfikacyjny (CVV2/CVC2). Z punktu widzenia systemów rozliczeniowych organizacji płatniczych, karta wirtualna (w tym jednorazowa) podlega dokładnie tym samym regulacjom i prawom konsumenckim co tradycyjny, plastikowy odpowiednik.
- Próba polubownego rozwiązania sporu: Krok obowiązkowy. Przed złożeniem wniosku w banku musisz podjąć udokumentowaną próbę kontaktu ze sprzedawcą (np. wysłanie wiadomości e-mail z żądaniem zwrotu środków). Zapisz potwierdzenie nadania korespondencji.
- Zgłoszenie reklamacyjne do wydawcy karty: Analiza formalna. Zgłoś się do banku, który wydał kartę wirtualną. Wypełnij dedykowany formularz reklamacyjny, podając szczegóły transakcji oraz powód (np. kod powodu Visa/Mastercard dotyczący niedostarczenia towaru).
- Przekazanie sprawy do organizacji płatniczej: Weryfikacja międzybankowa. Bank weryfikuje zgłoszenie i przesyła je do banku agenta rozliczeniowego obsługującego sprzedawcę. Środki mogą zostać tymczasowo warunkowo zaksięgowane na Twoim koncie.
- Decyzja i finalne rozliczenie: Zakończenie procedury. Jeśli sprzedawca nie przedstawi dowodów podważających Twoje racje (np. potwierdzenia odbioru przesyłki z Twoim podpisem), środki zostaną trwale zwrócone na rachunek powiązany z wirtualną kartą.
Podstawy prawne i regulaminowe procedury reklamacyjnej
Choć chargeback jest procedurą regulowaną wewnętrznymi przepisami operacyjnymi organizacji Visa oraz Mastercard, to w polskim porządku prawnym konsument chroniony jest również przepisami rangi ustawowej.
Zgodnie z ustawą z dnia 19 sierpnia 2011 r. o usługach płatniczych, bank ma obowiązek rozpatrzyć standardową reklamację w terminie do 15 dni roboczych od jej otrzymania (w szczególnych przypadkach termin ten może ulec wydłużeniu do 35 dni).
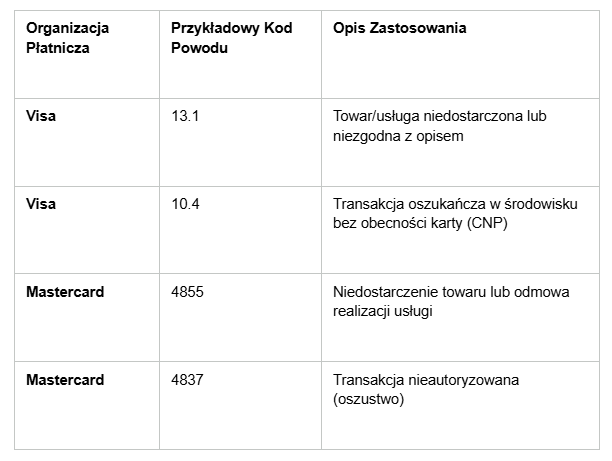
Kod Powodu (Reason Code) to ustandaryzowany alfanumeryczny identyfikator stosowany przez organizacje płatnicze w celu precyzyjnego określenia przyczyny wszczęcia procedury chargeback. Przykładowo, w sieci Mastercard kod 4855 oznacza „Towar lub usługi niedostarczone” (Goods or Services Not Provided), natomiast w sieci Visa analogiczne zastosowanie ma kod 13.1.
Z danych publikowanych przez Urząd Ochrony Konkurencji i Konsumentów (UOKiK) wynika, że narzędzie to jest jednym z najskuteczniejszych sposobów na odzyskanie pieniędzy od nieuczciwych subskrybentów oraz w przypadkach, gdy sklep internetowy ogłosił upadłość przed wysyłką zamówień.
Rada eksperta: Część konsumentów obawia się, że zamknięcie lub usunięcie jednorazowej karty wirtualnej po zakupie uniemożliwi zwrot pieniędzy w ramach chargeback. To mit. System bankowy trwale identyfikuje techniczne powiązanie zlikwidowanego tokenu karty z Twoim głównym rachunkiem oszczędnościowo-rozliczeniowym (ROR). Środki odzyskane przez organizację płatniczą bez problemu trafią bezpośrednio na Twoje konto główne.
Jak skutecznie zainicjować obciążenie zwrotne
Aby wniosek o chargeback został rozpatrzony pozytywnie, konieczne jest zgromadzenie odpowiedniego materiału dowodowego. Banki działają w tym procesie jako arbitrzy, stąd precyzja ma kluczowe znaczenie.
- Zabezpiecz dowody zakupu: Przygotuj potwierdzenie zamówienia ze sklepu internetowego, fakturę proforma lub zrzut ekranu ze strony transakcyjnej.
- Udokumentuj próbę kontaktu: Zachuj kopie wiadomości e-mail, czatów lub bilingów telefonicznych potwierdzających próbę kontaktu z działem obsługi klienta sprzedawcy.
- Zwróć uwagę na terminy: Przepisy organizacji płatniczych nakładają rygorystyczne ramy czasowe. Standardowo wniosek należy złożyć w ciągu 120 dni od daty transakcji lub od momentu, w którym towar miał zostać dostarczony.
Zarządzanie płynnością finansową w obliczu sporów konsumenckich
Procesowanie wniosku o obciążenie zwrotne przez instytucje finansowe może potrwać od kilku tygodni do nawet kilku miesięcy – zwłaszcza w sytuacjach skomplikowanych sporych międzynarodowych. W tym czasie zamrożony kapitał nie jest dostępny dla konsumenta. Jeśli oszustwo dotyczyło zakupu o znacznej wartości (np. drogiego sprzętu komputerowego czy rezerwacji wakacyjnej), w budżecie domowym może pojawić się nagła i dotkliwa luka płynnościowa.
W momentach, w których stabilność finansowa zostaje zachwiana, a bieżące, nieprzewidziane zobowiązania wymagają natychmiastowego uregulowania, konsumenci poszukują bezpiecznych opcji zewnętrznego finansowania. Rozwiązaniem, które minimalizuje formalności w sytuacjach kryzysowych, jest oferowana przez platformę SuperGrosz pożyczka na dowód.
Ten produkt ratalny został zaprojektowany w taki sposób, aby maksymalnie skrócić drogę od identyfikacji potrzeby finansowej do wypłaty środków. Proces wnioskowania realizowany jest w 100% drogą elektroniczną, bez wymogu dostarczania papierowych zaświadczeń o dochodach od pracodawcy. Dzięki automatycznej weryfikacji tożsamości decyzja pożyczkowa zapada często w kilkanaście minut.
Dostępne kwoty finansowania (od 1 000 do 30 000 zł) pozwalają elastycznie pokryć powstały deficyt budżetowy, a długi okres spłaty (od 4 do 50 miesięcy) ułatwia dopasowanie wysokości raty do realnych możliwości finansowych. Co istotne, pożyczkobiorcy terminowo regulujący zobowiązania mogą skorzystać z mechanizmu upustu prowizji, zmniejszającego koszt finansowania w końcowym etapie umowy. Stanowi to racjonalne narzędzie stabilizujące budżet na czas trwania procedur reklamacyjnych.
FAQ
Czy chargeback przysługuje przy płatnościach realizowanych za pośrednictwem BLIK lub przelewów natychmiastowych?
Nie. Procedura chargeback jest narzędziem unikalnym dla systemów kartowych (Visa, Mastercard, American Express). Płatności typu BLIK, tradycyjne przelewy bankowe oraz przelewy przez bramki typu PayU czy Przelewy24 nie są objęte tym mechanizmem. W ich przypadku pozostaje tradycyjna ścieżka reklamacji bankowej lub zgłoszenie sprawy organom ścigania.
Czy mogę złożyć wniosek o chargeback, jeśli towar dotarł, ale jest uszkodzony lub niezgodny z opisem?
Tak. Narzędzie to obejmuje nie tylko całkowity brak dostawy, ale również sytuacje, w których otrzymany produkt drastycznie różni się od zamawianego (np. zamiast oryginalnego smartfona dostarczono podróbkę lub uszkodzony egzemplarz), pod warunkiem że sprzedawca odmówił przyjęcia zwrotu lub reklamacji.
Ile kosztuje uruchomienie procedury obciążenia zwrotnego?
Zgodnie z praktyką rynkową polskich banków komercyjnych oraz przepisami ustawy o usługach płatniczych, przyjęcie i rozpatrzenie wniosku o chargeback jest dla konsumenta bezpłatne.
Czy korzystając z finansowania w SuperGrosz muszę posiadać stałe zatrudnienie na umowę o pracę?
Nie jest wymagane wyłącznie przedstawianie umowy o pracę. Istotne jest posiadanie stałego, udokumentowanego źródła dochodu (może to być umowa zlecenie, o dzieło, kontrakt, emerytura czy renta), które pozwoli systemowi scoringowemu pozytywnie ocenić zdolność do spłaty rat.
Literatura, źródła i akty prawne
Akty prawne
- Ustawa z dnia 19 sierpnia 2011 r. o usługach płatniczych (Dz.U. 2024, poz. 1011 t.j.) – regulująca terminy rozpatrywania reklamacji oraz prawa użytkowników instrumentów płatniczych. isap.sejm.gov.pl
- Ustawa z dnia 30 maja 2014 r. o prawach konsumenta (Dz.U. 2023, poz. 2759 t.j.) – określająca obowiązki przedsiębiorców w handlu elektronicznym oraz prawa do odstąpienia od umowy. isap.sejm.gov.pl
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2015/2366 (PSD2) – w sprawie usług płatniczych w ramach rynku wewnętrznego, nakładająca wymogi dotyczące bezpieczeństwa płatności elektronicznych. eur-lex.europa.eu
Publikacje i raporty instytucjonalne
- Narodowy Bank Polski (NBP), Informacja o kartach płatniczych, Departament Systemu Płatniczego NBP, Warszawa. nbp.pl
- Urząd Ochrony Konkurencji i Konsumentów (UOKiK), Konsument w sieci – poradnik bezpiecznych zakupów oraz prawa konsumenckie w e-commerce, Warszawa. uokik.gov.pl
- Europejskie Centrum Konsumenckie (ECK Polska), Procedura Chargeback – jak odzyskać pieniądze za pomocą karty płatniczej, poradnik instytucjonalny transgranicznych sporów konsumenckich. konsument.gov.pl
- Visa Europe, Visa Core Rules and Visa Product and Service Rules, oficjalne specyfikacje i reguły operacyjne sieci Visa dla wydawców i agentów rozliczeniowych. visa.pl
- Mastercard Worldwide, Chargeback Guide, oficjalny podręcznik operacyjny dotyczący zarządzania sporami transakcyjnymi w sieci Mastercard. mastercard.pl
Publikacje naukowe i ekonomiczne
- Polasik, M., Marzec, J. (2019). Modele akceptacji płatności bezgotówkowych w sektorze handlu detalicznego w Polsce. Gospodarka Narodowa, 298(2), s. 79-105. sgh.waw.pl
- Banasik, K. (2020). Ochrona klienta usług płatniczych w świetle technologii kart wirtualnych. Studia Prawno-Ekonomiczne, 114, s. 13-31. czasopisma.ltn.lodz.pl
Meta tytuł: Procedura chargeback w wirtualnej karcie – zwrot za oszustwo online
Meta opis: Zostałeś oszukany przez sklep internetowy? Dowiedz się, jak działa procedura chargeback przy użyciu wirtualnej karty płatniczej i jak krok po kroku odzyskać pieniądze.